

 Outil de sélection de statut juridique
 Outil simulateur indemnités kilometriques
 Outil diagnostic financier
 Outil simulateur immobilier
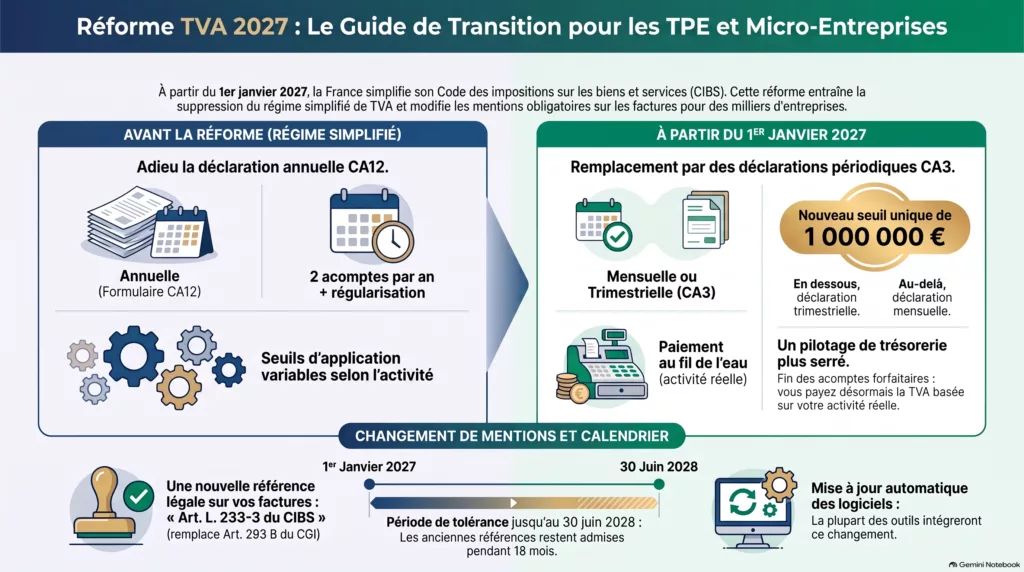
Deux réformes fiscales entrent en vigueur au 1er janvier 2027 et concernent directement les indépendants et les TPE. La première modifie la mention TVA sur vos factures. La seconde supprime le régime simplifié de TVA, et donc la fameuse déclaration CA12. Chez Thorus Conseil, on vous détaille ce qui change concrètement et comment vous y préparer sans attendre le dernier trimestre 2026.
Votre mention TVA sur facture va-t-elle changer ?
La TVA change de code. Le Code général des impôts (CGI) transfère une partie de ses articles vers un texte tout neuf, le CIBS, le Code des impositions sur les biens et services. Cette recodification, issue de l’ordonnance du 17 décembre 2025, ne touche pas au fond du droit : elle réorganise simplement où il se trouve.
Concrètement, si vous relevez de la franchise en base de TVA, votre facture affiche aujourd’hui : « TVA non applicable, art. 293 B du CGI ». À partir du 1er janvier 2027, cette mention devient : « TVA non applicable, art. L. 233-3 du CIBS ».
Le régime lui-même reste identique. Ni vos seuils, ni votre exonération, ni vos droits ne bougent. Seule la référence légale change de nom. Une tolérance est prévue jusqu’au 30 juin 2028 : les factures qui citent encore l’ancien article resteront valables durant cette période. Mais autant ne pas traîner. Reprenez vos modèles de factures, vos devis et vos conditions générales de vente. Vérifiez aussi auprès de votre éditeur de logiciel de facturation que la mise à jour figure bien dans sa feuille de route.
Le régime simplifié de TVA disparaît, et après ?
Deuxième bascule au 1er janvier 2027, portée par l’article 38 de la loi de finances pour 2025 : le régime simplifié de déclaration de TVA prend fin. Ce régime reposait sur deux acomptes, un en juillet et un en décembre, suivis d’une régularisation annuelle via la déclaration CA12. Ce fonctionnement disparaît purement et simplement.
À la place, toutes les entreprises basculent vers une déclaration périodique, trimestrielle pour celles dont le chiffre d’affaires reste sous le seuil (autour d’un million d’euros), mensuelle au-delà. Une option pour le mensuel reste ouverte à ceux qui préfèrent lisser leurs paiements.
Ce changement de rythme mérite qu’on s’y attarde. Vous ne réglerez plus votre TVA deux fois l’an sur la base d’une estimation, mais plusieurs fois par an sur votre activité réelle. C’est plus juste, mais ça demande un suivi comptable régulier, sans quoi vous risquez de subir la trésorerie plutôt que de la piloter. Pour un accompagnement comptable et financier qui anticipe ce genre de bascule, on conseille à nos clients concernés de commencer ce suivi rapproché dès 2026, avant que le changement ne devienne obligatoire, pour arriver à 2027 sans mauvaise surprise.
Vous voulez savoir si l’un de ces deux changements s’applique à votre entreprise, ou à l’un de vos clients ? Parlons-en ensemble, chez Thorus Conseil on fait le point avec vous sur votre situation.
Vous, ou l’un de vos clients, êtes-vous concerné ?
Si vous facturez sous franchise en base de TVA, la première mesure vous touche directement. Si vous déclarez aujourd’hui votre TVA via une CA12, la seconde change votre organisation dès l’an prochain. Dans les deux cas, mieux vaut vérifier votre situation maintenant plutôt qu’en fin d’année, quand les logiciels et les modèles de facture se mettent à jour dans la précipitation.